




https://www.sprinforma.mx/noticia/atrae-suprema-corte-caso-para-definir-si-la-asf-puede-promover-amparos-por-la-estafa-maestra
 6 min
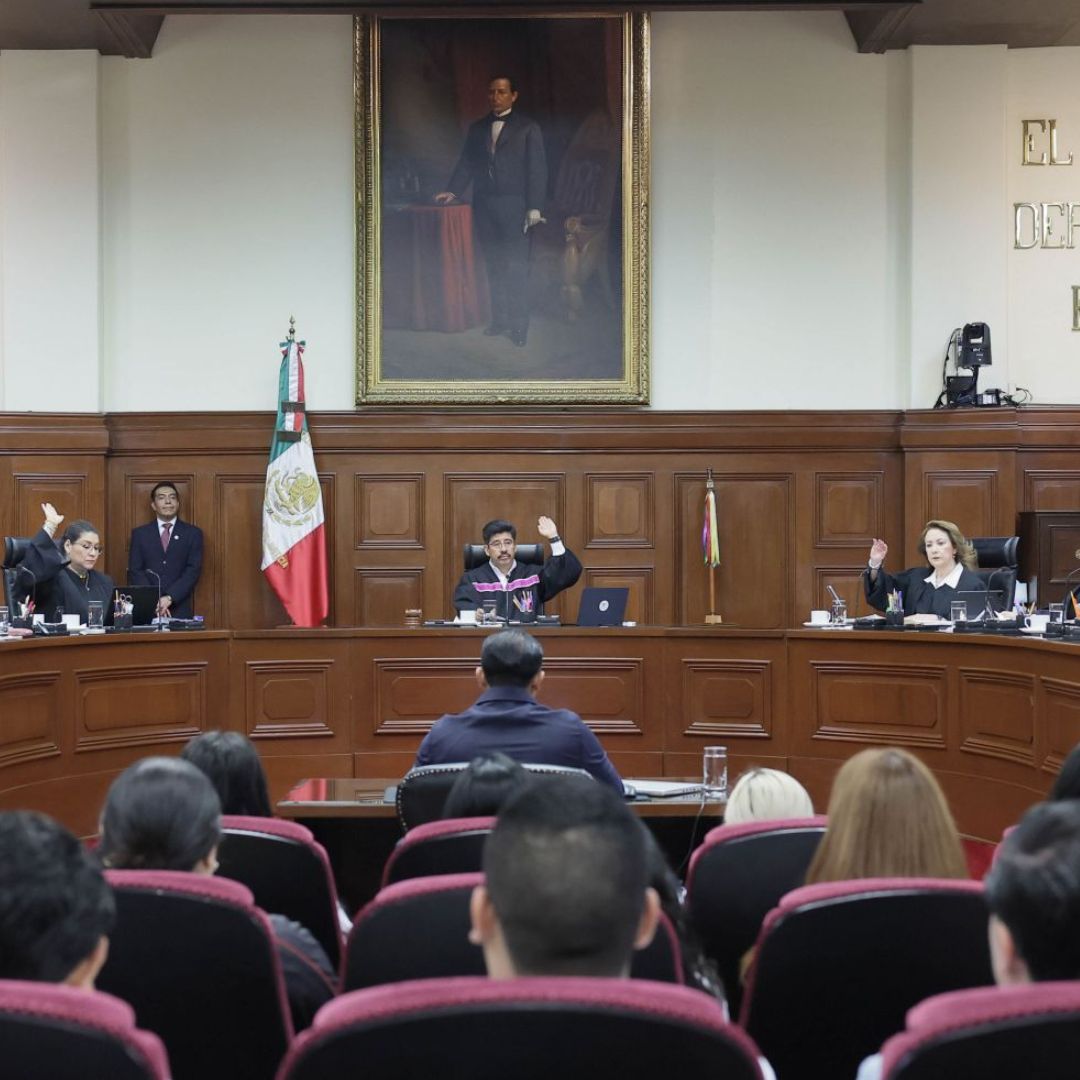
Por unanimidad, el Pleno de la Suprema Corte de Justicia de la Nación (SCJN) decidió ejercer su facultad de atracción para determinar si la Auditoría Superior de la Federación (ASF) cuenta con facultades legales para promover juicios de amparo y, con ello, impugnar decisiones judiciales que podrían llevar al cierre de investigaciones relacionadas con el caso conocido como la Estafa Maestra.
Los ministros y ministras aprobaron la Solicitud de Ejercicio de la Facultad de Atracción 980/2026 y, de esta manera, el máximo tribunal asumirá el conocimiento de la contradicción de criterios 61/2026, con el propósito de establecer el alcance de las facultades de la ASF en la tramitación de juicios de amparo.
La decisión fue respaldada por el ministro presidente Hugo Aguilar Ortiz, así como por Lenia Batres Guadarrama, Yasmín Esquivel Mossa, María Estela Ríos González, Giovanni Azael Figueroa Mejía, Irving Espinosa Betanzo, Aristides Guerrero García y Sara Irene Herrerías Guerra.
El punto central que deberá resolver la Suprema Corte es si la ASF puede utilizar el juicio de amparo para impugnar resoluciones judiciales relacionadas con investigaciones penales en las que el órgano fiscalizador ha participado a partir de sus funciones de auditoría.
El criterio que establezca la Corte será relevante para determinar si la Auditoría puede intervenir para evitar que queden firmes sobreseimientos, resoluciones y otras determinaciones judiciales que afecten investigaciones relacionadas con el presunto desvío de más de 7 mil 670 millones de pesos durante el sexenio del expresidente Enrique Peña Nieto.
La solicitud para que la SCJN atrajera el asunto fue planteada por integrantes del Pleno Regional en Materia Penal y del Trabajo de la Región Centro-Norte, con sede en la Ciudad de México.
El objetivo es que el máximo tribunal establezca un criterio de observancia obligatoria frente a las distintas interpretaciones que han emitido tribunales federales sobre la capacidad de la ASF para promover amparos en estos casos.
El caso conocido como la Estafa Maestra se refiere a un esquema de contratación mediante el cual distintas dependencias federales canalizaron recursos públicos a universidades para la supuesta prestación de servicios.
Las investigaciones señalaron que, a través de estos convenios, se habrían transferido recursos millonarios y que en diversos casos los servicios contratados no habrían sido realizados.
En los procesos derivados de estas investigaciones, la Fiscalía General de la República (FGR) ha enfrentado resoluciones adversas, algunas de las cuales han llevado a la no vinculación a proceso de personas señaladas por su presunta participación en los hechos.
Precisamente estas resoluciones han generado una disputa jurídica sobre el papel que puede desempeñar la ASF para impugnarlas mediante juicios de amparo.
Uno de los expedientes que forman parte del contexto de la contradicción de criterios involucra a Enrique González Tiburcio, quien se desempeñó como subsecretario de Ordenamiento Territorial de la Secretaría de Desarrollo Agrario, Territorial y Urbano (Sedatu).
El 24 de mayo de 2024, González Tiburcio obtuvo una resolución que confirmó el auto de no vinculación a proceso dictado en su favor.
La FGR le había imputado la firma, en enero de 2016, de convenios con la Universidad Autónoma Indígena de México, bajo el argumento de que se habrían contratado servicios de manera indebida, generando una afectación económica cercana a 110 millones de pesos.
La ASF intentó impugnar la resolución mediante un juicio de amparo. Sin embargo, el Primer Tribunal Colegiado de Apelación en Materia Penal determinó que la confirmación de la no vinculación a proceso no había ocasionado un perjuicio directo al patrimonio de la Auditoría.
Este criterio es uno de los elementos que ahora serán revisados por la Suprema Corte.
Un segundo caso está relacionado con José Roberto Aguilar Fuentes, abogado general de la Universidad Politécnica de Chiapas, y José Roberto Torres Gutiérrez.
Ambos fueron investigados a partir de un convenio firmado el 3 de abril de 2015 con la entonces Secretaría de Desarrollo Social para la supervisión de comedores comunitarios.
De acuerdo con los señalamientos del Ministerio Público Federal, el convenio tenía un valor de 400 millones de pesos y “se desconoce el destino de casi la mitad de los recursos”.
Durante la etapa intermedia del proceso, un juez de control excluyó diversos medios de prueba. Posteriormente, el mismo tribunal de apelación determinó que la ASF no tenía capacidad legal para promover el amparo, al considerar que la Auditoría no había acreditado un perjuicio directo sobre sus bienes.
La intervención de la Suprema Corte deriva precisamente de la existencia de criterios contradictorios entre tribunales colegiados respecto de la posibilidad de que la ASF promueva juicios de amparo en este tipo de asuntos.
Los tribunales que han rechazado los amparos han sustentado sus resoluciones en el artículo 7 de la Ley de Amparo, que establece que las personas morales oficiales pueden acudir excepcionalmente a este mecanismo cuando defienden su patrimonio dentro de una relación jurídica en un plano de igualdad con particulares.
Bajo esa interpretación, las autoridades públicas no podrían utilizar el amparo para defender las funciones que constitucional y legalmente tienen asignadas.
Aplicado al caso de la ASF, este criterio sostiene que su participación en los procesos deriva de sus funciones oficiales de fiscalización, por lo que una decisión judicial que excluya pruebas o determine la no vinculación a proceso no necesariamente constituye un daño patrimonial directo para la propia Auditoría.
La Suprema Corte deberá ahora resolver esta diferencia de criterios y establecer hasta dónde llegan las facultades de la ASF para intervenir mediante juicios de amparo en investigaciones relacionadas con el uso irregular de recursos públicos.
El criterio que emita el máximo tribunal podría definir el alcance de la actuación de la Auditoría en casos similares y determinar si puede impugnar resoluciones judiciales cuando considere que éstas obstaculizan investigaciones derivadas de sus labores de fiscalización.
La SCJN atrajo el caso para determinar si la ASF cuenta con las facultades legales para promover amparos en investigaciones relacionadas con el desvío de recursos en la Estafa Maestra.
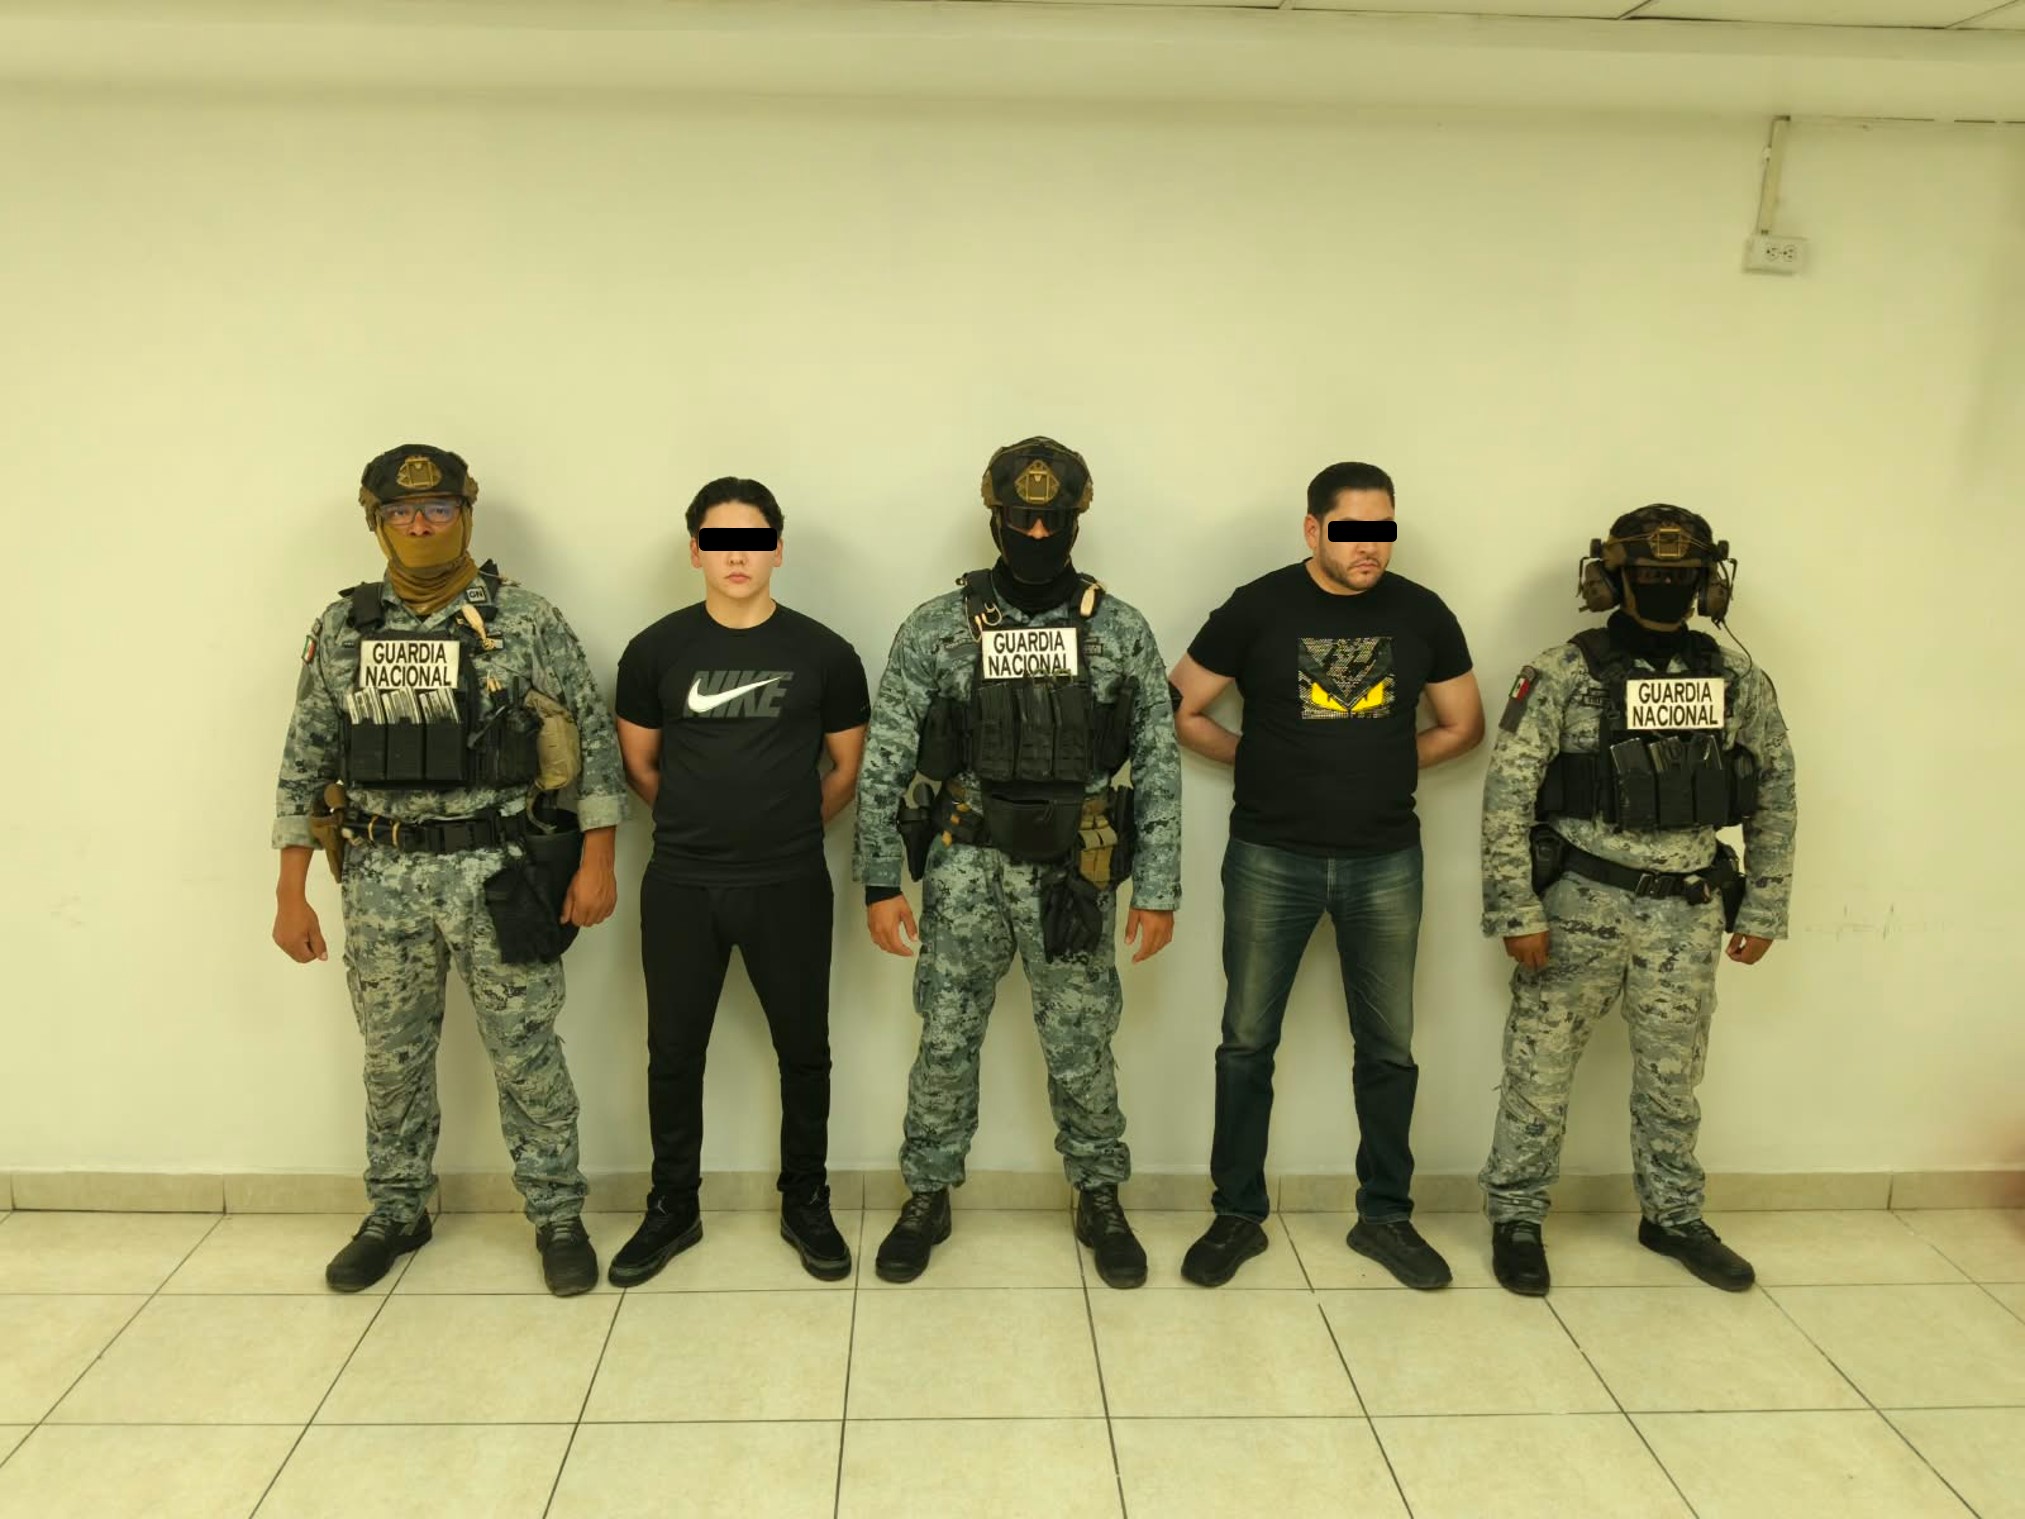
Las autoridades señalaron que “Niño” cuenta con una orden de aprehensión por delitos contra la salud, en la modalidad de posesión con fines de comercio para la venta de fentanilo.
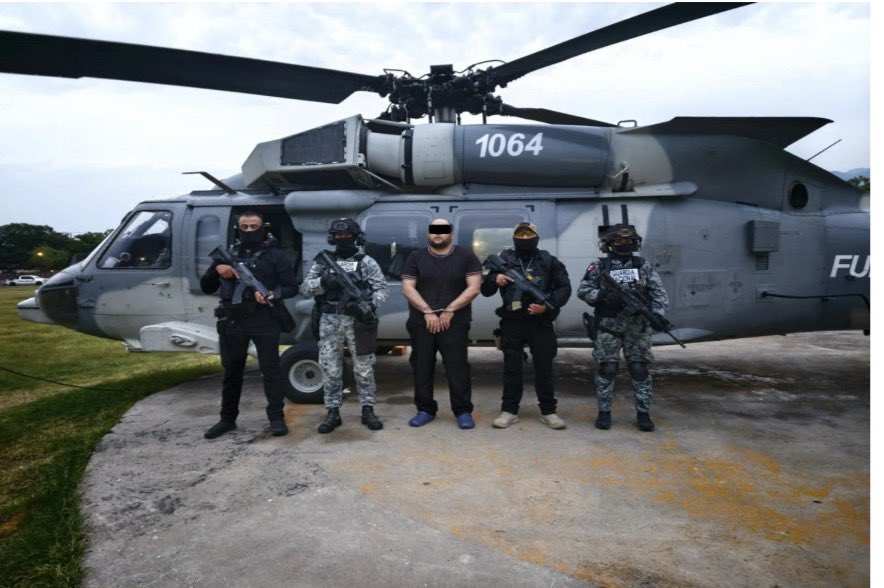
El Gabinete de Seguridad y elementos de Interpol México detuvieron a Edgar Valeriano “N”, alías “Kamoni” en, el municipio de Tepalcatepec, Michoacán, jefe regional del Cártel de Tepalcatepec.
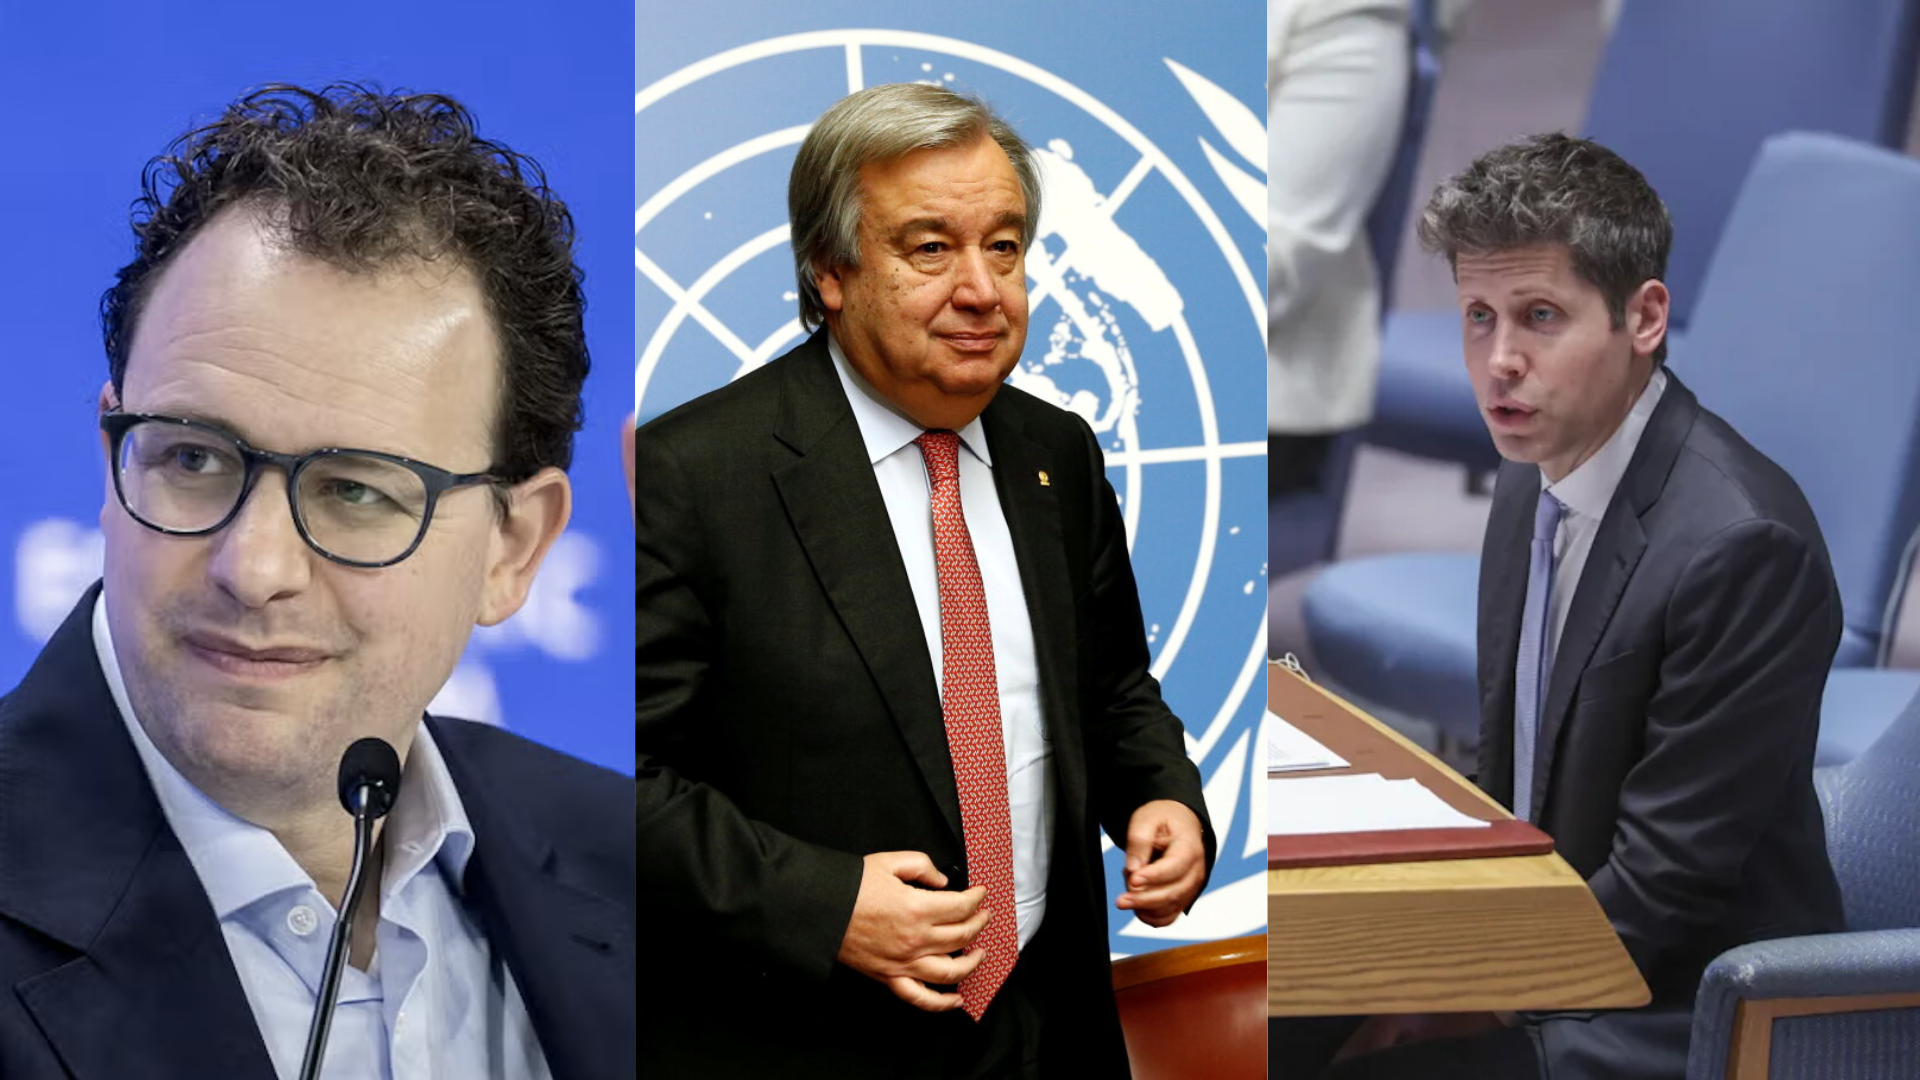
Los máximos responsables de algunas de las principales empresas de inteligencia artificial advirtieron ante la ONU que el desarrollo de esta tecnología puede generar "riesgos".